

연소득 1000만 원 이하 저소득층 ‘보금자리론 연체율’ 1% 넘었다
- 가

전체 평균 0.47%보다 배 높아
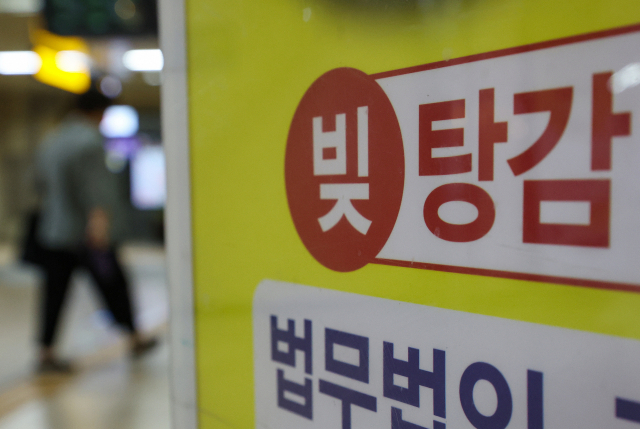 돈을 빌리고 이자도 못 내는 기업과 가계의 부실 규모가 역대 최대로 불어난 것으로 나타났다. 한 지하철역에 개인회생·파산면책 전문 법무법인 광고가 붙어 있다. 연합뉴스
서민·실수요자의 내 집 마련을 지원하는 보금자리론에서 저소득층과 장기연체자를 중심으로 상환 부담이 커지고 있는 것으로 나타났다. 연소득 1000만 원 이하 차주의 연체율은 올해 1%를 넘어섰고, 1년 이상 갚지 못한 장기연체액도 1500억 원에 육박했다.
21일 국회 정무위원회 소속 국민의힘 박성훈 국회의원이 한국주택금융공사로부터 제출받은 자료에 따르면 올해 7월 말 기준 보금자리론 연체는 4436건, 금액으로는 5489억 원 규모다. 연체율은 0.47%로 나타났다.
먼저 연체금액은 2021년 말 1104억 원에서 올해 7월 5489억 원으로 급증했다. 2021년 말과 비교하면 약 5배 규모다. 특히 장기연체 증가세가 두드러졌다. 1년 이상 연체액은 2020년 384억 원에서 올해 7월 1482억 원으로 3.9배 증가했다. 같은 기간 6개월 이상 연체액도 551억 원에서 2303억 원으로 4.2배, 3개월 이상 연체액은 710억 원에서 3022억 원으로 4.3배나 증가했다.
소득별로는 저소득 차주의 연체율이 높은 것으로 나타났다. 올해 7월 기준 연소득 1000만 원 이하 차주의 연체율은 1.01%로 전체 평균 0.47%의 배를 넘었다. 연소득 1000만 원 이하 차주의 연체율은 2021년 0.55%에서 2022년 0.63%, 2023년 0.71%, 2024년 0.80%, 2025년 0.85%로 상승한 데 이어 올해 1%를 넘었다. 반면 연소득 7000만 원 초과 차주의 올해 연체율은 0.31%에 불과했다.
특히 월 상환 부담을 낮추기 위해 만기를 늘린 40·50년 초장기 정책 모기지에서도 저소득층의 높은 연체율이 확인됐다. 2025년 40·50년 정책모기지 이용자 가운데 연소득 1000만 원 이하 차주의 연체율은 1.14%로, 연소득 7000만 원 초과 차주의 0.27%보다 4.2배 높았다.
박 의원은 “정책모기지에서 저소득층부터 상환 부담이 현실화되고 있다”며 “대출만기를 40년, 50년으로 늘려 당장의 월 부담을 낮추는 것만으로는 근본적인 해결책이 될 수 없다”고 지적했다.
김진호 기자 rplkim@busan.com
당신을 위한 추천 기사
실시간 핫뉴스
당신을 위한 PICK
오늘의 추천 뉴스
[48789] 부산시 동구 중앙대로 365 (수정동) | 전화번호 : 051)461-4114 | 이메일 : webmaster@busan.com
등록번호 : 부산아00091 | 등록일자 : 2011년 5월24일 | 발행·편집 겸 인쇄인 : 손영신 | 청소년보호책임자 : 전대식
모든 콘텐츠를 커뮤니티, 카페, 블로그 등에서 무단 사용하는것은 저작권법에 저촉되며, 법적 제재를 받을 수 있습니다.
COPYRIGHT (C) 부산일보사 ALL RIGHTS RESERVED.