

[손바닥 경제] 유가 상승 부담에도 웃음꽃 핀 이유
- 가

환율 하락 반기는 항공사
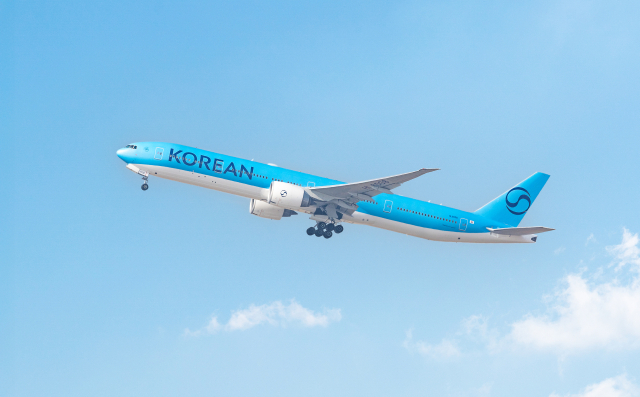 대형항공사는 저비용항공사에 비해 환율 영향이 제한적이다. 대한항공 제공
최근 원달러 환율이 하락한 반면 국제유가는 상승했다. 2분기 평균 1500원이던 원달러 환율은 최근 1350원대에서 거래되고 있다. 8월 평균 배럴당 88달러 수준이던 두바이유는 최근 100달러를 넘어섰다.
환율 하락과 유가 상승으로 항공업계의 손익 계산은 복잡해졌다. 환율 하락은 호재인 반면 유가 상승은 악재다. 항공업계 전반적으로는 실적 회복 기대감이 높아졌다.
국내 항공사들은 외화결제 비중이 높다. 환율이 상승하면 비용 부담이 커지는 구조다. 항공기 도입에 따른 투자자금, 금융리스 미지급금 상환 등도 달러로 결제된다. 현금흐름상 ‘순외화지출’ 포지션에 노출된 상태인 항공사들은 환율 하락을 반기는 모습이다.
환율 하락은 특히 저비용항공사(LCC)에 더 큰 수혜로 해석된다. 대형항공사(FSC)보다 아웃바운드(해외여행에 나선 내국인) 여객의 비중이 높은 탓이다.
환율이 하락하면 내국인의 구매력이 높아지고 해외여행 수요도 늘어난다. 하나증권은 최근 보고서에서 “LCC의 매출 중 대부분이 원화로 발생하는 반면 비용의 60%가 외화에 연동돼 있어 환율 영향이 크다”고 분석했다.
반면 FSC는 환율 영향이 제한적이다. 인바운드(한국여행에 나선 외국인) 여객 비중이 높아서다.
대한항공의 지난 2분기 여객 매출 가운데 52%는 해외에서 발생했다. 특히 미주 지역에서 인바운드 수요가 늘었다. 2분기 미주 여객의 해외 매출 비중은 1년 만에 3%포인트 늘어난 30%를 기록했다.
FSC는 화물 효과도 크다. 대한항공의 경우 화물 매출의 75%가 해외에서 발생한다. 특히 미국에서 발생한 매출이 37%에 달해 달러화 가치 상승에 유리한 구조다.
신한투자증권은 이와 관련 “FSC는 화물 및 인바운드 여객 등 외화매출 믹스가 적지 않아 자연 헷지 효과가 발생”한다고 분석했다.
LCC와 FSC 모두 유가 상승은 부담이다. 다만 FSC의 경우 여객과 화물 모두 수요가 견조해 요금에 전가할 수 있다.
iM증권은 최근 보고서에서 대한항공에 대해 “견조한 여객과 화물 업황 덕분에 늘어난 유류비를 운임에 충분히 전가했을 것”이라고 분석했다.
반면 LCC는 유가 상승분을 운임에 모두 전가하기 어려운 구조다. 환율 효과로 실적 개선을 기대하는 LCC는 유가가 더 오를 경우 감편 등의 조치로 대응할 전망이다.
김종우 기자 kjongwoo@busan.com
당신을 위한 추천 기사
실시간 핫뉴스
당신을 위한 PICK
오늘의 추천 뉴스
[48789] 부산시 동구 중앙대로 365 (수정동) | 전화번호 : 051)461-4114 | 이메일 : webmaster@busan.com
등록번호 : 부산아00091 | 등록일자 : 2011년 5월24일 | 발행·편집 겸 인쇄인 : 손영신 | 청소년보호책임자 : 전대식
모든 콘텐츠를 커뮤니티, 카페, 블로그 등에서 무단 사용하는것은 저작권법에 저촉되며, 법적 제재를 받을 수 있습니다.
COPYRIGHT (C) 부산일보사 ALL RIGHTS RESERVED.